Kreditinių kortelių vaidmuo kreditinės istorijos kūrime Lietuvoje
Kreditinės kortelės Lietuvoje yra esminis įrankis formuojant kreditinę istoriją, suteikiantys galimybę efektyviau valdyti finansus. Reguliarus jų naudojimas ir laiku atlikti mokėjimai ne tik gerina kredito balą, bet ir atveria galimybes gauti geresnes finans
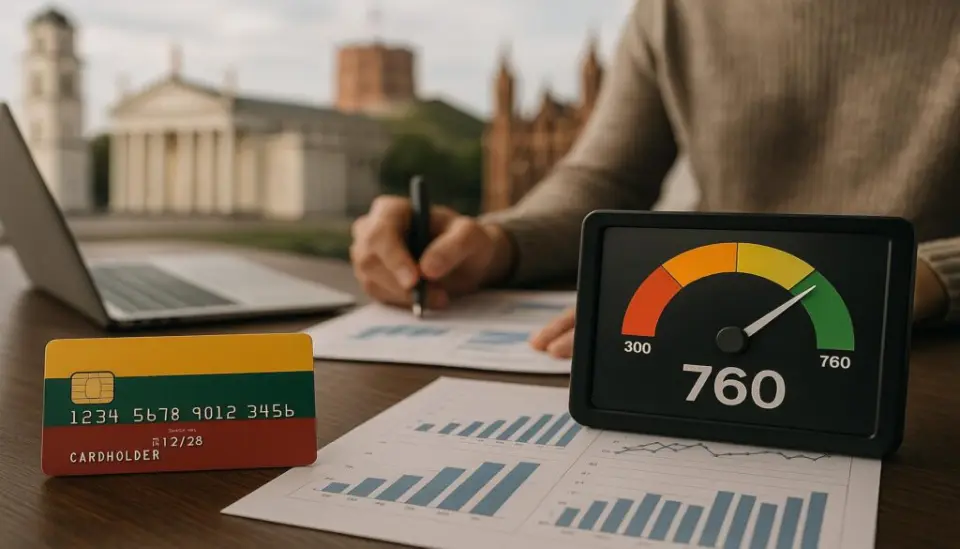
Bendroji kreditinių kortelių nauda
Kreditinės kortelės Lietuvoje yra ne tik patogus mokėjimo instrumentas, bet ir esminis veiksnys, formuojantis asmenų kreditinę istoriją. Jos padeda vartotojams efektyviau valdyti savo finansus, suteikdamos galimybę ne tik atlikti pirkimus, bet ir stebėti savo išlaidas. Reguliariai naudojantis kreditine kortele, galima pasiekti ne tik patogumo, bet ir finansinės atsakomybės keliamus privalumus.
Kreditinių kortelių privalumai
Turint kreditinę kortelę, yra keletas svarbių aspektų, kurie gali teigiamai paveikti asmeninės kreditinės istorijos vystymąsi:
- Reguliarus naudojimas: Dažnas kreditinės kortelės naudojimas ne tik palengvina kasdieninius pirkinius, bet ir teigiamai veikia asmens kredito balą. Pavyzdžiui, reguliariai mokant už komunalines paslaugas ar maisto prekes, vartotojas gali parodyti kredito įstaigoms nuoseklų ir atsakingą elgesį.
- Laiku atlikti mokėjimai: Savalaikiai atlikti mokėjimai yra būtini; jie ne tik padeda išvengti delspinigių, bet ir stiprina patikimumą. Pavyzdžiui, jei asmuo sistemingai moka kreditinės kortelės sąskaitas laiku, jo kredito reitingas gali žymiai pakilti laikui bėgant.
- Diversifikacija: Turint įvairių kredito produktų, pavyzdžiui, kreditinę kortelę, vartojimo kreditą ar paskolą, padidėja šansai gauti geresnes finansavimo sąlygas ateityje. Ši diversifikacija leidžia kredito unijoms ar bankams geriau įvertinti asmens finansinę būklę ir pasitikėjimą.
Nepamirškime, kad kreditinės kortelės taip pat teikia galimybę stebėti finansines operacijas. Vartotojai gali analizuoti savo išlaidas, nustatyti, kur gali sutaupyti, ir geriau planuoti šeimos biudžetą. Lietuvoje kreditinė istorija tiesiogiai susijusi su kortelių naudojimu, tad svarbu būti atsakingiems ir žinoti, kaip tai veikia asmeninį finansų valdymą. Atsižvelgiant į tai, nuoseklus ir atsakingas kreditinės kortelės naudojimas gali atverti kelią geresnėms finansinėms galimybėms ateityje.
TAIP PAT ŽR.: Spustelėkite čia, kad perskaitytumėte kitą straipsnį
Kreditinių kortelių poveikis kreditinei istorijai
Kreditinės kortelės yra vienas iš pagrindinių įrankių, padedančių formuoti asmens kreditinę istoriją. Lietuvoje, kaip ir kitose šalyse, kreditinė istorija yra esminis elementas, kurio reikia norint gauti paskolas, kreiptis dėl nuomos ar net sudaryti sutartis su paslaugų teikėjais. Kreditinė istorija atspindi ne tik asmens finansinį atsakingumą, bet ir gebėjimą tvarkyti finansus, todėl svarbu laikytis gerų praktikų, naudojant kreditines korteles.
Kreditinių kortelių naudojimas ir kreditinė istorija
Kreditinių kortelių naudojimo praktika Lietuvoje daro didelę įtaką įvairiems aspektams, padedantiems formuoti kreditinę istoriją:
- Kredito limito valdymas: Kredito limito naudojimas yra svarbus rodiklis. Pavyzdžiui, vartotojas, kuris naudoja tik 30% ar mažiau savo kredito limito, dažniausiai rodo finansinį atsakingumą. Toks elgesys gali padėti palaikyti gerą kreditinį reitingą, kadangi finansų institucijos vertina ne tik skolas, bet ir bendrą kredito valdymą.
- Įmokų istorija: Laiku atliekami mokėjimai yra kertinis kredito istorijos formavimo akmuo. Pavyzdžiui, jei vartotojas vėluoja atlikti mokėjimą, tai gali pakenkti ne tik jo kreditiniam balui, bet ir pasitikėjimui, kurį bankas ar kredito bendrovė turi dėl jo. Teigiama įmokų istorija, atvirkščiai, gali suteikti galimybę gauti paslaugas geresnėmis sąlygomis.
- Perkamosios galios rodikliai: Reguliarus kreditinių kortelių naudojimas taip pat turi įtakos vartotojo perkamosios galios rodikliams. Vartotojai, kurie teisingai valdo savo kreditinį likutį, gali pastebėti teigiamus pokyčius ne tik savo finansinėje situacijoje, bet ir kreditiniame reitinge. Tokios tendencijos rodo, kad vartotojas sugeba valdyti savo finansus, todėl finansų įstaigos jį vertina palankiai.
Kredito kortelių tinkamas naudojimas ne tik padeda išlaikyti gerą kreditinę istoriją, bet ir atveria duris į geresnes finansines galimybes. Pavyzdžiui, vartotojams, kurie demonstruoja gerą finansinės atsakomybės lygį, gali būti pasiūlytos palankesnės paskolų sąlygos, didesni kredito limitai arba net kreditinės kortelės su mažesnėmis palūkanų normomis. Tuo tarpu, finansinių įpročių gerinimas naudojantis kreditine kortele yra esminis aspektas, kuris gali paveikti ne tik šiuo metu, bet ir ateities finansinius sprendimus. Svarbu atkreipti dėmesį į tai, kad kiekvienas finansinis sprendimas gali turėti ilgalaikį poveikį asmens finansinei būklei, todėl gerai apgalvotas kreditinių kortelių naudojimas yra neabejotinai naudingas žingsnis siekiant stabilios ir teigiamos kreditinės istorijos.
TAIP PAT ŽR.: Spustelėkite čia, kad perskaitytumėte kitą straipsnį
Kreditinių kortelių naudojimo ypatumai Lietuvoje
Lietuvoje kreditinių kortelių populiarumas nuolat auga. Tai susiję su skaitmeninės ekonomikos plėtra ir vis didėjančiu vartotojų poreikiu turėti finansiškai lankstus sprendimus. Kreditinės kortelės ne tik suteikia galimybę patogiai atsiskaityti už prekes ir paslaugas, bet ir turi nemažai specifinių aspektų, kurie gali turėti įtakos asmeninei kreditinei istorijai.
Kreditinių kortelių pasiūla ir jų įtaka vartotojams
Bankai ir kredito įstaigos Lietuvoje siūlo įvairių tipų kreditines korteles, kurios skiriasi ne tik kredito limitu, bet ir palūkanų norma, papildomomis paslaugomis ir privalumais. Svarbu pažymėti, kad pasirinkimas, kurią kreditinę kortelę naudoti, gali turėti didelę įtaką asmeninės finansinės padėties vertinimui. Renkantis kreditinę kortelę, būtina atsižvelgti į šiuos aspektus:
- Palūkanų normos: Skirtingos kreditinės kortelės siūlo skirtingas palūkanų normas. Vartotojai, kurie naudoja korteles su aukštesnėmis palūkanų normomis ir nesugeba laiku atlikti įmokų, gali patirti didesnes finansines problemas, kurios gali paveikti jų kreditinę istoriją.
- Papildomos privilegijos: Kai kurios kreditinės kortelės siūlo papildomas naudas, pavyzdžiui, lojalumo programas, cashback ar net nuolaidas tam tikroms prekėms ir paslaugoms. Šios privilegijos gali paskatinti vartotojus naudotis kortele dažniau, tačiau svarbu nepamiršti, kad saikingas naudojimasis ir atsakingas mokėjimų valdymas yra būtini, kad asmeninė kreditinė istorija liktų teigiama.
- Kredito limitai: Pasirinkus kortelę su dideliu kredito limitu, būtina atidžiai stebėti, kaip šis limitas naudojamas. Vartotojai, kurie nuolat viršija savo finansines galimybes, gali susidurti su rimtomis problemomis, kurios neigiamai paveiks jų kreditinę istoriją.
Be to, lietuviai taip pat vis dažniau pasirenka naudoti mobilias aplikacijas, kurios padeda stebėti išlaidas ir valdyti kreditinių kortelių balansus. Dauguma bankų siūlo patogias aplikacijas, kurios leidžia vartotojams gauti realiuoju laiku informaciją apie savo išlaidas, sekti kreditinį likutį ir prisiminti artėjančius mokėjimus. Rūpestingas savo finansinės padėties stebėjimas leidžia išvengti nemalonių siurprizų ir padeda išlaikyti gerą kreditinę istoriją.
Taigi, kreditinių kortelių naudojimas Lietuvoje yra ne tik patogus finansinėms transakcijoms, bet ir svarbus aspektas, formuojant asmeninę kreditinę istoriją. Sėkmingas kreditinių kortelių valdymas reikalauja atsakingumo ir strateginio mąstymo. Laikydamiesi nustatytų finansinių praktikos taisyklių, vartotojai gali ne tik išlaikyti gerą kreditinį reitingą, bet ir pasinaudoti naudingomis galimybėmis ateityje, tokiais kaip palankesnės paskolų sąlygos ar didesni kreditų limitai.
PATIKRINTI: Spustelėkite čia, kad sužinotumėte daugiau
Baigiamasis žodis
Apibendrinant, kreditinės kortelės vaidina esminį vaidmenį formuojant asmeninę kreditinę istoriją Lietuvoje. Jų naudojimas ne tik palengvina finansines operacijas, bet ir suteikia galimybę vartotojams demonstruoti savo mokumo gebėjimus ir atsakingumą. Atsakingas kreditinių kortelių valdymas apima ne tik laiku atliekamas įmokas, bet ir mokėjimų planavimą, bei finansinių limitų stebėjimą, kas leido vartotojams išvengti neigiamų pasekmių savo kreditinei istorijai.
Be to, naujos technologijos bei mobiliosios aplikacijos padeda vartotojams geriau valdyti savo finansus ir stebėti savo išlaidas, kas gali dar labiau prisidėti prie teigiamos kreditinės istorijos kūrimo. Vis dėlto, būtina pabrėžti, kad nors kreditinės kortelės gali suteikti daugybę privalumų, jų neatsakingas naudojimas gali turėti neigiamų pasekmių, įskaitant neigiamą kredito reitingą.
Todėl, užtikrinant gerą finansinę ateitį, vartotojams būtina nuolat tobulinti savo finansinį raštingumą ir laikytis atsakingo elgesio su kreditinėmis kortelėmis. Tokiu būdu, jie gali ne tik užtikrinti savo finansinį stabilumą, bet ir pasinaudoti geromis galimybėmis ateityje, įskaitant palankesnes kredito sąlygas ir didesnius kredito limitus.
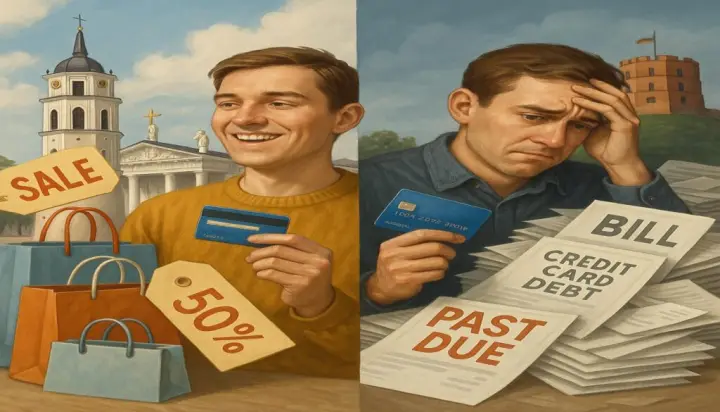 Kreditinių kortelių naudojimo Lietuvoje privalumai ir rizikos
 Kaip pasirinkti idealų kreditinę kortelę savo finansiniams poreikiams
 Kaip išvengti dažniausiai pasitaikančių spąstų naudojantis kreditinėmis kortelėmis kelionėms
 Kredito kortelių ir debeto kortelių palyginimas: kas geriau Lietuvos vartotojui?