Effekterna av räntorna på kreditkort i Sverige och hur man skyddar sig mot dem
Kreditkortsräntor i Sverige kan påverka privatekonomin negativt genom hög skuldsättning och ökade kostnader. För att undvika dessa effekter är det viktigt att jämföra kort, betala i tid, och använda budgetverktyg. Genom att förbättra kreditvärdighet kan man också säkra lägre räntor och bättre ekonom
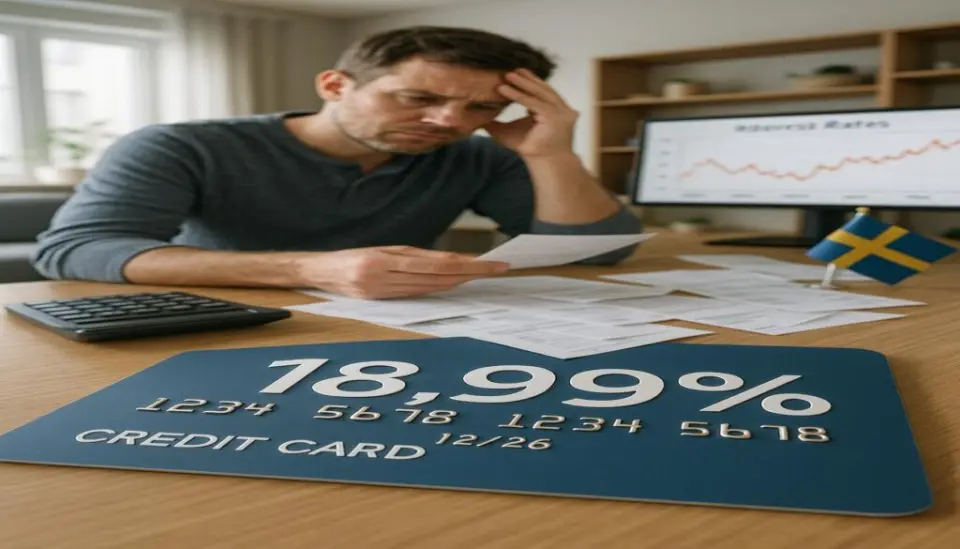
Förståelse för kreditkortsräntor
I dagens ekonomiska klimat är det avgörande att konsumenterna har en grundlig förståelse för räntorna på kreditkort och hur dessa påverkar deras privatekonomi. I Sverige erbjuder många banker och finansinstitut kreditkort med olika räntevillkor, vilket kan skapa förvirring hos vanliga användare. Kreditkort är frestande verktyg för att hantera löpande utgifter, men de innebär också betydande risker om de inte används på ett ansvarsfullt sätt.
Räntorna på kreditkort kan variera kraftigt, vilket i sin tur påverkar lånekostnaderna på flera sätt. Ett par centrala faktorer att beakta inkluderar:
- Kostnader för uppskjutna betalningar: Ju längre tiden går utan betalning, desto mer ökar skulden. Till exempel, om en person har en skuld på 10 000 kronor med en årlig ränta på 20%, och endast betalar minimibeloppet, kan det ta lång tid innan skulden är helt avbetald.
- Ränta på ränta: Om betalningar uteblir växer skulden snabbare till följd av räntekostnaderna. Detta fenomen kallas även för “kompoundering”. Om man tittar på ett konkret exempel kan en skuld på 5 000 kronor med 25% årlig ränta som inte betalas av växa till över 6 250 kronor inom ett år, en ökning som beror på att räntan läggs på den obetalda skulden.
- Effekten av minimikrav: Många kreditkort kräver endast ett minimibelopp som räcker för att täcka räntekostnader, vilket kan leda till långsiktig skuld. Om en person endastbetalar minimiavgiften på 200 kronor varje månad, kan det ta flera år att bli av med sin skuld, vilket i slutändan kostar betydligt mer än den ursprungliga skulden.
För att skydda sig mot de negativa effekterna av dessa räntor, samt undvika att hamna i en skuldfälla, är det viktigt att vidta lämpliga åtgärder. Några strategier inkluderar:
- Jämföra räntor: Innan man ansöker om ett kreditkort, bör man noggrant undersöka och jämföra olika kreditkortserbjudanden. Det kan vara bra att använda jämförelsetjänster på nätet för att få en överblick över olika villkor och avgifter.
- Betala i tid: För att undvika onödiga avgifter och räntor är det avgörande att alltid göra betalningar innan förfallodatumet. Ett konsekvent schema för betalning kan hjälpa till att hålla skulden under kontroll.
- Använda budgetverktyg: Håll koll på din ekonomi med hjälp av budgetprogram eller appar. Det är viktigt att känna till sin ekonomiska situation, vilket gör det lättare att undvika överbelåning och oförutsedda kostnader.
Genom att vara medveten om dessa utmaningar och tillämpa strategier för riskhantering kan svenska konsumenter bättre navigera i landskapet av kreditkortsräntor. Med en ökad förståelse för hur räntorna fungerar och hur de kan påverka den personliga ekonomin, kan individer göra mer välinformerade val och undvika att dras in i en skuldfälla.
KOLLA IN: Klicka här för att läsa mer
Kreditupplysningens påverkan på räntor
Innan vi dyker djupare in i hur man skyddar sig mot höga kreditkortsräntor, är det viktigt att förstå hur kreditupplysningar och kreditvärdighet påverkar dessa räntor. I Sverige baseras många kreditkortserbjudanden på individens kredithistorik, vilket innefattar faktorer som betalningshistorik, utestående skulder och typ av krediter. En god kreditvärdighet kan leda till lägre räntor, medan en mindre gynnsam bedömning kan resultera i högre kostnader.
Kreditkortsföretag använder sig av kreditupplysningar för att bedöma den risk de tar när de beviljar kredit. Denna bedömning är avgörande för att avgöra villkoren och räntorna som kunderna kommer att erbjudas. Följande punkter sammanfattar hur dessa faktorer spelar in:
- Riskbedömning: Om en person har en historia av sena betalningar eller har övertrasserat sina konton frekvent, ser kreditkortsföretag detta som en ökad risk. Detta leder ofta till högre räntor för att kompensera för den potentiella förlusten. Enligt statistik kan en person med låg kreditvärdighet betala över 5-10% mer i ränta jämfört med en som har en god kredithistorik.
- Kreditpoäng: I Sverige mäts kreditvärdighet via ett kreditpoängsystem. Ju högre poäng, desto mer fördelaktiga villkor kan individen få på sina kreditkort. En person med ett kreditpoäng på över 700 betraktas ofta som en låg risk och erbjuds därmed lägre räntor samt fler förmåner. Statistik visar att kreditpoäng på 600 eller lägre ofta resulterar i betydligt högre kostnader över tid.
- Typ av kreditkort: Vissa kreditkort erbjuder förmåner som cashback eller bonuspoäng, men de kan ha högre räntor. Det är viktigt att förstå att förmåner ofta kommer med en kostnad i form av högre ränta. Till exempel kan ett kreditkort med cashback tilbjuda 1% tillbaka men samtidigt ha en årlig ränta på 20%, vilket kan leda till att fördelarna urholkas av räntekostnaderna.
För att skydda sig mot negativa effekter av dessa räntor är det avgörande att vara proaktiv när det kommer till sin egen kreditvärdighet. Att bygga en solid kreditprofil tar tid, men det kan resultera i betydande besparingar på lång sikt. Här är några rekommendationer för att förbättra och upprätthålla en god kreditvärdighet:
- Betala räkningar i tid: En av de mest effektiva metoderna för att förbättra kreditpoängen är att alltid göra sina betalningar i tid. Detta inkluderar inte bara kreditkort, utan också andra skulder, såsom lån och räkningar. En betalning som är försenad med mer än 30 dagar kan påverka kreditpoängen negativt.
- Minimera kreditutnyttjande: Det rekommenderas att hålla sitt kreditutnyttjande under 30%. Om möjligt, sträva efter att betala av hela skulden varje månad för att undvika räntekostnader. Ett lågt kreditutnyttjande visar långivare att du inte är beroende av kredit och hjälper till att förbättra ditt kreditbetyg.
- Övervaka kreditupplysningar: Regelbundet granska sin kreditupplysning kan hjälpa till att upptäcka felaktigheter eller bedrägliga aktiviteter. Det är viktigt att rätta till eventuella fel så snabbt som möjligt. I Sverige har varje individ rätt att en gång per år begära ut sin kreditupplysning gratis, och det rekommenderas starkt att utnyttja detta.
Genom att följa dessa riktlinjer kan svenska konsumenter inte bara skydda sig mot högre räntor när de hanterar sina kreditkort, utan även bygga en stark ekonomisk grund för sin framtid. En djupare förståelse för de faktorer som påverkar kreditkortsräntor kan ge individer en fördel i dagens komplexa finansiella miljö. Att investera tid i att förbättra sin kreditvärdighet kan ha långsiktiga finansiella fördelar och öppna dörrar till bättre kreditalternativ och lägre kostnader.
KOLLA IN: Klicka här för att läsa mer
Strategier för att minimera kostnaderna
Att förstå hur räntor på kreditkort fungerar är avgörande, men det är lika viktigt att ha strategier för att minimera de kostnader som kan uppstå. Med rätt planering och användning kan svenska konsumenter undvika de fallgropar som följer med höga räntekostnader. Här presenteras några praktiska strategier för att skydda sig mot negativa effekter av kreditkortsräntor:
- Välj rätt kreditkort: När du letar efter ett kreditkort är det viktigt att jämföra olika alternativ på marknaden. Konsumentverket erbjuder verktyg där man kan se räntesatser och avgifter för olika kreditkort. Det kan vara fördelaktigt att välja ett kort med låg ränta istället för högre förmåner, särskilt om du planerar att bära en skuld. Läs alltid det finstilta och ta hänsyn till alla avgifter kopplade till kortet. Det är också värt att kontrollera om kortet erbjuder några belöningar eller förmåner som kan kompensera för eventuella räntekostnader. Ett kort med året-runt-låg ränta kan vara fördelaktigare över tid än ett kort med hög ränta och kortsiktiga erbjudanden.
- Utnyttja räntelåga perioder: Många kreditkortsföretag erbjuder kampanjer med låga eller inga räntor under en viss tid, exempelvis vid introduktion av nya kort. Detta kan vara en möjlighet att göra större inköp utan att omedelbart belasta sig med höga räntor. Om du planerar att använda denna typ av kampanj, är det avgörande att ha en tydlig avbetalningsplan på plats innan kampanjperioden går ut. Genom att betala av skulden innan den ordinarie räntan aktiveras kan du spara betydande kostnader. Det kan vara klokt att sätta upp delmål för hur mycket som ska betalas varje månad för att säkerställa att skulden är fullt återbetald i tid.
- Överväg balansöverföringar: Vissa kreditkort erbjuder möjligheten att överföra balans från ett annat kort till ett med lägre ränta. Detta kan vara ett effektivt sätt att sänka den totala räntekostnaden, särskilt om den nya räntan är väsentligt lägre än den tidigare. Men även här måste man vara försiktig. Eventuella avgifter för balansöverföringar bör vägas in mot de besparingar man gör. En noggrann kalkyl kan visa om detta är en lönsam strategi. Att hålla sig informerad om eventuella kampanjer för balansöverföringar kan ge bra resultat.
- Använd automatisk betalning: Ställ in automatisk betalning för minst minimibeloppet på ditt kreditkort varje månad. Detta säkerställer att du aldrig missar en betalning, vilket kan leda till förseningsavgifter och negativa effekter på din kreditvärdighet. Genom att alltid betala i tid kan du dessutom undvika de straffräntor som ofta tillkommer vid försenade betalningar. Det är också smart att ställa in betalningar nära förfallodagen, och att även kunna justera beloppet av betalningen om så krävs, för att undvika att hamna i skuld.
- Kategorisera utgifter: Att ha en klar översikt över sina utgifter kan hjälpa till att förhindra onödig skuldsättning. Dela upp dina inköp i olika kategorier och håll en budget för kreditkortsanvändning. I Sverige erbjuder flera appar och tjänster möjligheten att enkelt följa sina utgifter och skapa en budget. Genom att ha en detaljerad översikt kan även en liten förändring i dina utgiftsvanor leda till betydande besparingar, och samtidigt hjälpa dig att undvika räntekostnader genom att hålla dig inom din budget.
Att skydda sig mot de potentiellt förödande konsekvenserna av höga kreditkortsräntor kräver en kombination av medvetenhet, disciplin och smarta finansiella val. Genom att aktivt övervaka sin kreditstatus, välja rätt kreditkort och implementera effektiva betalningsstrategier kan individer i Sverige uppnå en stabil och hållbar ekonomi.
Kolla in: Klicka här för att läsa mer
Avslutning
Räntorna på kreditkort i Sverige kan påverka konsumenternas privatekonomi på djupgående sätt. Höga räntesatser kan leda till en oönskad skuldsättning och ekonomiska svårigheter, vilket i sin tur påverkar livskvaliteten och den långsiktiga stabiliteten hos hushåll. Det är avgörande att den svenska befolkningen är medveten om de faktorer som bidrar till räntekostnader och hur man kan navigera dessa utmaningar på ett effektivt sätt. Att välja rätt kreditkort innebär att noggrant överväga kortets villkor, inklusive räntesatser och avgifter. Exempelvis kan ett kort med lågt ränta och förmåner såsom bonuspoäng eller cashback vara mer fördelaktigt i längden.
Förutom att utnyttja låga räntor, kan individer också införa strategier för att hantera utgifter och betalningar. Genom att sätta upp en månadsbudget kan man se till att man inte överskrider sina ekonomiska resurser. Det kan också vara fördelaktigt att sätta upp påminnelser för att betala av kreditkortsskulden i tid, för att på så sätt undvika extra räntor och avgifter.
Att främja en kultur av finansiell medvetenhet är också väsentligt. Det innebär att utbilda sig om kreditvitsord, räntor och budgetering. Genom att utnyttja digitala verktyg såsom budgeteringstjänster och mobilappar för att följa sina utgifter kan konsumenter få en bättre översikt och kontroll över sin ekonomi. En god ekonomisk hälsa kommer inte bara att skydda mot negativa effekter av höga räntor, utan kommer även att bidra till en mer stabil ekonomisk framtid för individerna och samhället i stort.
I slutändan handlar det om att göra informerade val och att skapa en hållbar användning av kreditkort som ett ekonomiskt verktyg. Genom att omsätta denna kunskap i praktiken kan svenskar bygga en stark grund för ekonomiskt välbefinnande. Detta inkluderar att förstå vikten av att undvika fallgropar som hög räntekostnad kan medföra. Genom rätt strategier och utbildning kan man inte bara undvika skuldsättning, utan också maximera fördelarna med kreditkort och uppnå långsiktig finansiell stabilitet.
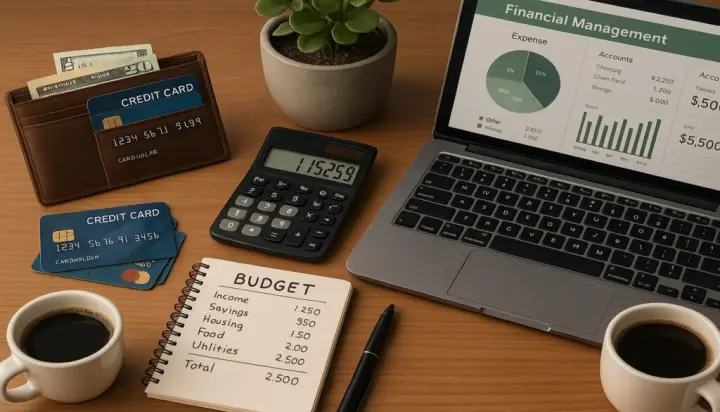 Strategier för att undvika skulder och effektivt hantera användningen av kreditkort
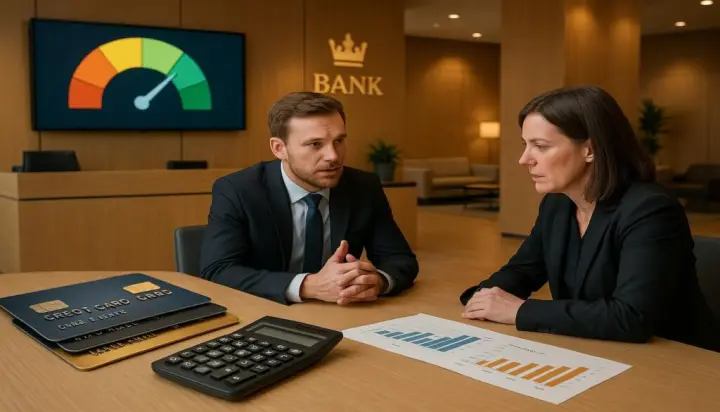 Hur kreditpoäng i Sverige påverkar godkännande av kreditkort och räntesatser
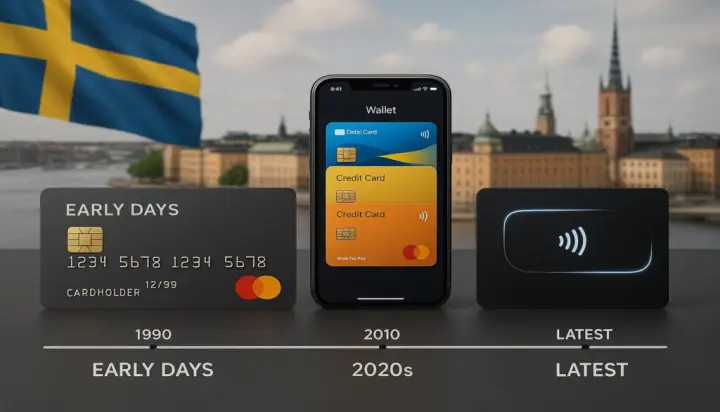 Utvecklingen av digitala kreditkort och deras inverkan på svenskarnas privatekonomi
 Fördelarna och nackdelarna med att använda kreditkort i Sverige