Förändringar i den svenska ekonomin: hur de påverkar din privatekonomi
Ändrade ekonomiska villkor Den svenska ekonomin genomgår just nu betydande förändringar som påverkar många aspekter av privatlivet. Dessa ekonomiska skiftningar kan resultera i både möjligheter och utmaningar för hushållen. Det är viktigt att vara medveten om och förstå hur dessa förändringar kan påverka den individuella ekonomin och de beslut som fattas kring pengar. Flera faktorer
Ändrade ekonomiska villkor
Den svenska ekonomin genomgår just nu betydande förändringar som påverkar många aspekter av privatlivet. Dessa ekonomiska skiftningar kan resultera i både möjligheter och utmaningar för hushållen. Det är viktigt att vara medveten om och förstå hur dessa förändringar kan påverka den individuella ekonomin och de beslut som fattas kring pengar.
Flera faktorer bidrar till dessa förändringar:
- Inflation: Under de senaste åren har vi sett en ökning av priserna på varor och tjänster, vilket direkt påverkar köpkraften hos medborgarna. För exempelvis mat och bränsle har kostnaderna ökat markant, vilket tvingar hushållen att ompröva sina utgifter. Att hantera inflationen innebär ofta att behöva prioritera mellan nödvändigheter och lyxkonsumtion.
- Räntor: Förändringar i ränteläget påverkar både bolån och sparkonton. En höjning av räntan kan leda till att månadskostnader för lån ökar, vilket i sin tur kan påverka övergripande hushållsekonomi. Det är därför viktigt att följa ränteutvecklingen noggrant och överväga om refinansiering av lån är en god idé.
- Sysselsättning: Arbetsmarknaden förändras konstant, där vissa sektorer växer medan andra krymper. Detta påverkar i sin tur inkomstnivåer och anställningstrygghet. Särskilt efter pandemin har många fått anpassa sig till nya arbetsvillkor och ökad konkurrens, vilket kan skapa oro bland arbetstagare.
Det är avgörande för varje individ att helt förstå dessa dynamiker. Att ha insikt om hur de ekonomiska förändringarna påverkar:
- Budgetering och sparande: En ökad medvetenhet om hur inflation påverkar familjens ekonomi kan leda till mer strategiska beslut kring budgetering. Att skapa en buffer för oväntade utgifter blir allt viktigare.
- Investeringar och pensionering: Många svenskar investerar i aktier och fonder. Den ekonomiska osäkerheten kan påverka investeringsstrategier, där långsiktighet ofta är en nyckelprincip. Dessutom kan förändrade ekonomiska förhållanden påverka pensionsplanering.
- Konsumtionsbeteenden: Ökande priser kan leda till att konsumenter väljer att avsluta prenumerationer eller minska på impulsköp. Det är viktigt att noggrant överväga sina konsumtionsbeslut för att bättre kunna handskas med den finansiella situationen.
Genom att analysera dessa aspekter kan du bättre förbereda dig och anpassa din privatekonomiska strategi. I kommande avsnitt kommer vi djupdyka i dessa frågor för att ge klarhet och vägledning kring hur man kan navigera genom en föränderlig ekonomisk miljö.
Inflationens påverkan på privatekonomin
Inflationen är en av de mest påtagliga faktorerna som påverkar den svenska ekonomin och därmed hushållens privatekonomi. Under de senaste åren har vi sett en stark inflationär trend vilket har fått betydande konsekvenser för köpkraften hos medborgarna. Enligt Statistiska centralbyrån (SCB) har inflationstakten nått nivåer som inte setts på flera decennier, vilket skapar både oro och krav på anpassning hos svenska hushåll.
Inflationen innebär att värdet på pengar minskar och att priserna på varor och tjänster ökar. För hushåll kan detta leda till att den disponibla inkomsten blir mindre i förhållande till kostnaderna, vilket tvingar familjer att justera sina utgifter. Det finns flera aspekter av hur inflationen påverkar privatekonomin:
- Kostnadsökningar: Basvaror såsom mat, bränsle och boende har sett markanta prisökningar. För många hushåll kan detta leda till en känsla av ekonomisk press och att man måste omprioritera i sin budget.
- Ökad osäkerhet: Med stigande priser kan medborgarna bli mer försiktiga med sina konsumtionsbeslut. Det innebär att många väljer att skjuta upp större inköp eller investeringar, vilket i sin tur kan påverka den ekonomiska tillväxten.
- Räntekostnader: För hushåll som har lån innebär inflationen ofta att centralbanker justerar räntan. En högre ränta kan leda till högre månadskostnader för lån, vilket ytterligare kan belasta hushållens ekonomi. Det är viktigt att överväga sina lånevillkor och i vissa fall överväga att refinansiera för att minska kostnaderna.
Utöver kostnader och räntekostnader är det avgörande att även tänka på hur ens sparande påverkas av inflationen. När inflationen är hög, får de flesta sparkonton en real avkastning som närmar sig eller tom understiger inflationstakten. Detta innebär att personer och familjer måste tänka strategiskt kring sina sparandealternativ för att bevara sin köpkraft.
För att effektivt hantera dessa utmaningar och skydda sin privatekonomi är det viktigt att hushållen utvecklar en genomtänkt budgetstrategi som tar hänsyn till både nuvarande och framtida utgifter. Detta innebär att ständigt övervaka priser, se över sina kostnader och anpassa sparande och investeringsstrategier i takt med de ekonomiska förändringarna. Att bygga en ekonomisk buffert kan dessutom bidra till ökad trygghet i en osäker ekonomi.
Att förstå inflationens påverkan är en central del av att navigera i den svenska ekonomin, och den första steget mot en starkare privatekonomi är att vara informerad och proaktiv i sina finansiella beslut. I nästa del kommer vi att titta närmare på hur förändringar i ränteläget påverkar hushållens ekonomi och vad det betyder för din privatekonomiska strategi.
Räntornas inverkan på hushållens ekonomi
Ränteläget i Sverige har genomgått betydande förändringar under de senaste åren, främst som svar på den stigande inflationen. Detta har fått direkta konsekvenser för hushållens privatekonomi, och det är avgörande att förstå hur dessa förändringar kan påverka individers och familjers ekonomiska situation.
När centralbanken, Riksbanken, justerar räntorna för att dämpa inflationen, får det konsekvenser för lånekostnader, sparande och investeringar. Här är några centrala punkter att beakta:
- Ökade lånekostnader: För hushåll med bolån eller andra lån innebär en höjning av styrräntan oftast en omedelbar ökning av räntekostnaderna. Om Riksbanken höjer räntan kan detta leda till att exempelvis bolåneräntorna stiger, vilket ökar månadskostnaderna för de hushåll som har rörliga räntor. Det kan bli en stor belastning på den disponibla inkomsten och i vissa fall leda till att hushåll väljer att minska sina utgifter för att hantera de ökande kostnaderna.
- Ett minskat incitament för investeringar: När räntorna stiger, ökar kostnaderna för att låna pengar till investeringar. Det kan leda till en minskning av investeringar både på den privata och företagsnivån, vilket i sin tur kan påverka den ekonomiska tillväxten. Hushåll som funderar på att renovera eller köpa nya större investeringar kan bli mer tveksamma och skjuta upp sina beslut.
- Påverkan på sparande: Å andra sidan kan högre räntor även vara fördelaktiga för sparkonton. Försparare kan se en ökning i avkastningen på sina sparandeprodukter. Dessutom kan bankerna erbjuda mer konkurrenskraftiga räntor för sparande. Det är viktigt för hushåll att utvärdera sina sparalternativ och överväga att placera sina pengar där de får bästa möjliga avkastning.
Det är också värt att nämna att hushållens förberedelse och strategi för att hantera ränteförändringar kan utgöra en viktig skillnad för privatekonomin. Att välja mellan rörliga och fasta räntor kan påverka den långsiktiga ekonomiska stabiliteten. En åtgärd som många hushåll överväger är att binda sina räntor för att få förutsägbara kostnader, vilket kan minska risken för ekonomiska påfrestningar vid framtida förändringar av räntorna.
Det är också viktigt att ha en beredskap för att hantera svängningar i ränteläget genom att bygga upp en ekonomisk buffert. Att ha en reservfond kan ge en extra trygghet och möjlighet att hantera oväntade kostnader, som högre räntekostnader eller andra oväntade utgifter.
Sammantaget kan förändringar i räntorna ha en djupt liggande påverkan på hushållens ekonomi. Att vara medveten om dessa förändringar och noggrant planera sin privatekonomi kan vara avgörande för att säkerställa en stabil och hållbar ekonomisk framtid. I nästa avsnitt kommer vi att diskutera hur förändringar i arbetsmarknaden, inklusive sysselsättning och inkomstnivåer, kan påverka hushållens privatekonomi.
Slutsats
Förändringarna i den svenska ekonomin, särskilt gällande räntor och inflation, har en omfattande inverkan på hushållens privatekonomi. Som vi har sett kan ökade lånekostnader och minskade incitament för investeringar resultera i att hushåll justerar sina budgetar och sparstrategier för att möta den nya realiteten. Specifikt kan en höjning av räntan leda till högre kostnader för bolån, vilket är en avgörande utgift för många svenska hushåll. Enligt statistik från Svenskt_bostadsfinansieringsinstitut har räntorna på bolån ökat med upp till 1,5 % under det senaste året, vilket kan innebära en betydande belastning på månadsbudgeten.
För att möta dessa utmaningar är det avgörande att vara väl informerad och aktivt planera för sin privata ekonomi. Hushåll som anpassar sig genom att bygga upp ekonomiska buffertar och noggrant utvärdera sina lånealternativ, som till exempel att jämföra olika banker och deras erbjudanden, får ett bättre utgångsläge för att hantera svängningar i räntorna. Det kan vara värt att överväga alternativen för både rörliga och fasta räntor; medan rörliga räntor kan ge lägre kostnader vid räntesänkningar, erbjuder fasta räntor trygghet i form av förutsägbara månadskostnader under lånets löptid.
Dessutom kan en ökad medvetenhet om sparalternativ och deras potentiella avkastningar ge hushåll en stabil grund för framtida investeringar. Att spara i aktier eller fonder kan på lång sikt ge en högre avkastning, trots vissa kortsiktiga marknadsfluktuationer. Sammanfattningsvis, genom att förstå och anpassa sig till dessa ekonomiska förändringar kan hushåll lyckas upprätthålla sin ekonomiska stabilitet. Det är viktigt att alltid söka information och rådgivning, samt planera för olika scenarier, för att säkerställa en hållbar och trygg ekonomisk framtid.
I takt med att Sverige fortsätter att utvecklas ekonomiskt, kommer anpassningsförmåga att bli allt mer avgörande för att möta framtidens utmaningar. Hushåll som investerar tid och resurser i att förbättra sin ekonomiska kunskap och strategiskt undviker onödiga skulder kan bättre navigera i en osäker ekonomisk miljö.
 Finansiell Inkludering Genom Onlinebanker: Digitala Plattformars Roll i Finansiell Tillgänglighet
 Framtiden för privatfinanser: Hur onlinebanker omvandlar penhantering i Sverige
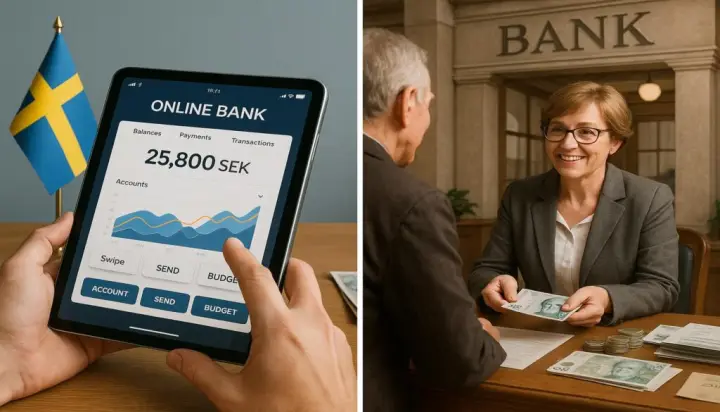 Jämförelse mellan nätbanker och traditionella banker: Fördelar och nackdelar för svenskarna
 Onlinebanker och hållbarhet: Hur digitala finansiella institutioner främjar ekologiska metoder